
醫療險很多門診手術不賠,所以以前的保費都白繳了嗎?
2026 Sep 02 未分類
核心觀點:保障型保險不是追求每一筆損失都理賠,而是優先轉嫁家庭承受不起的大風險。
最近在網路社團看到一篇貼文,我覺得很值得拿出來討論。
這位網友非常生氣。
他繳了很多年的醫療險,後來才發現:
「現在很多手術都改成門診做,我的醫療險竟然不一定會賠?」
所以他覺得自己被騙了。
「那我以前繳這麼久的保費,到底是在繳什麼?」
我完全可以理解這種心情。
尤其這幾年醫療技術一直進步,很多以前需要住院的手術,現在可能門診做完,當天就可以回家。
如果手上是一張比較早期、保障重點以「住院」為核心的醫療險,確實可能遇到門診手術保障不足的問題。
但我想提供另外一個角度。
我覺得買「保障型保險」之前,應該先問的不是:
「它是不是什麼都賠?」
而是:
「如果人生真的發生最糟糕的狀況,什麼事情會嚴重到我自己扛不起來?」
這兩個問題看起來很像,其實差很多。
我用車險來舉例,大家應該比較容易理解。
我常問朋友:
「你覺得開車最可怕的風險是什麼?」
把自己一、兩百萬的車撞爛?當然很心痛。
撞到一台上千萬的超跑?更可怕。
但我覺得真正最嚴重的,可能都還不是這些。
而是你撞到「人」。
假設今天因為一場車禍,造成一個正值壯年的家庭經濟支柱死亡,甚至終身失能。
對方原本一年可以賺200萬,未來還有二、三十年的工作能力,背後又有一整個家庭需要照顧。
這時候面對的損害,就不是修一台車幾十萬、幾百萬的問題了。
所以為什麼我一直很重視第三人責任險,甚至還會再往上加超額責任險?
因為我真正想轉嫁的,是那個:
「萬一發生,我靠自己的身家可能賠不起」的風險。
我自己的超額責任險就拉到3,000萬。
因為以前我在談失能險的時候,常常跟一些高收入的客戶說:
「你的工作能力很值錢,你的身價其實很高。」
後來我反過來想。
如果今天是「我」把一個這麼有生產力的人撞到終身失能呢?
我賠得起嗎?
想一想,還真的賠不起。
所以我只能透過保險,把這個我承擔不起的風險轉嫁出去。
這就是我看保障型保險的方式。
回到醫療險也是一樣。
假設今天做一個門診手術,自費5萬、10萬,甚至20萬。
當然會心痛。
如果保險可以賠,我當然也希望它賠。
所以如果預算足夠,我也贊成把門診手術這一塊補起來。
但如果今天預算有限呢?
這時候我會再往下問一層:
「生病這件事情,最糟糕的財務狀況到底是什麼?」
我自己最擔心的,反而是另外一種情況。
你罹患重大疾病,工作能力下降,甚至暫時沒有辦法工作,但是治療不能停。
收入開始減少,醫療支出卻一直增加。
更麻煩的是,有些治療不是一次付完就結束。
癌症就是很典型的例子。
有些標靶治療、免疫治療,如果不符合健保給付條件,自費金額可能每個月就是數萬元、十幾萬元,特定治療甚至更高。
而且不是花一次就沒事。
可能一打就是好幾個月。
真正可怕的是:
「你已經沒辦法像以前一樣賺錢了,錢卻還要一直花。」
這才是我在做醫療保障時,真正想優先處理的風險。
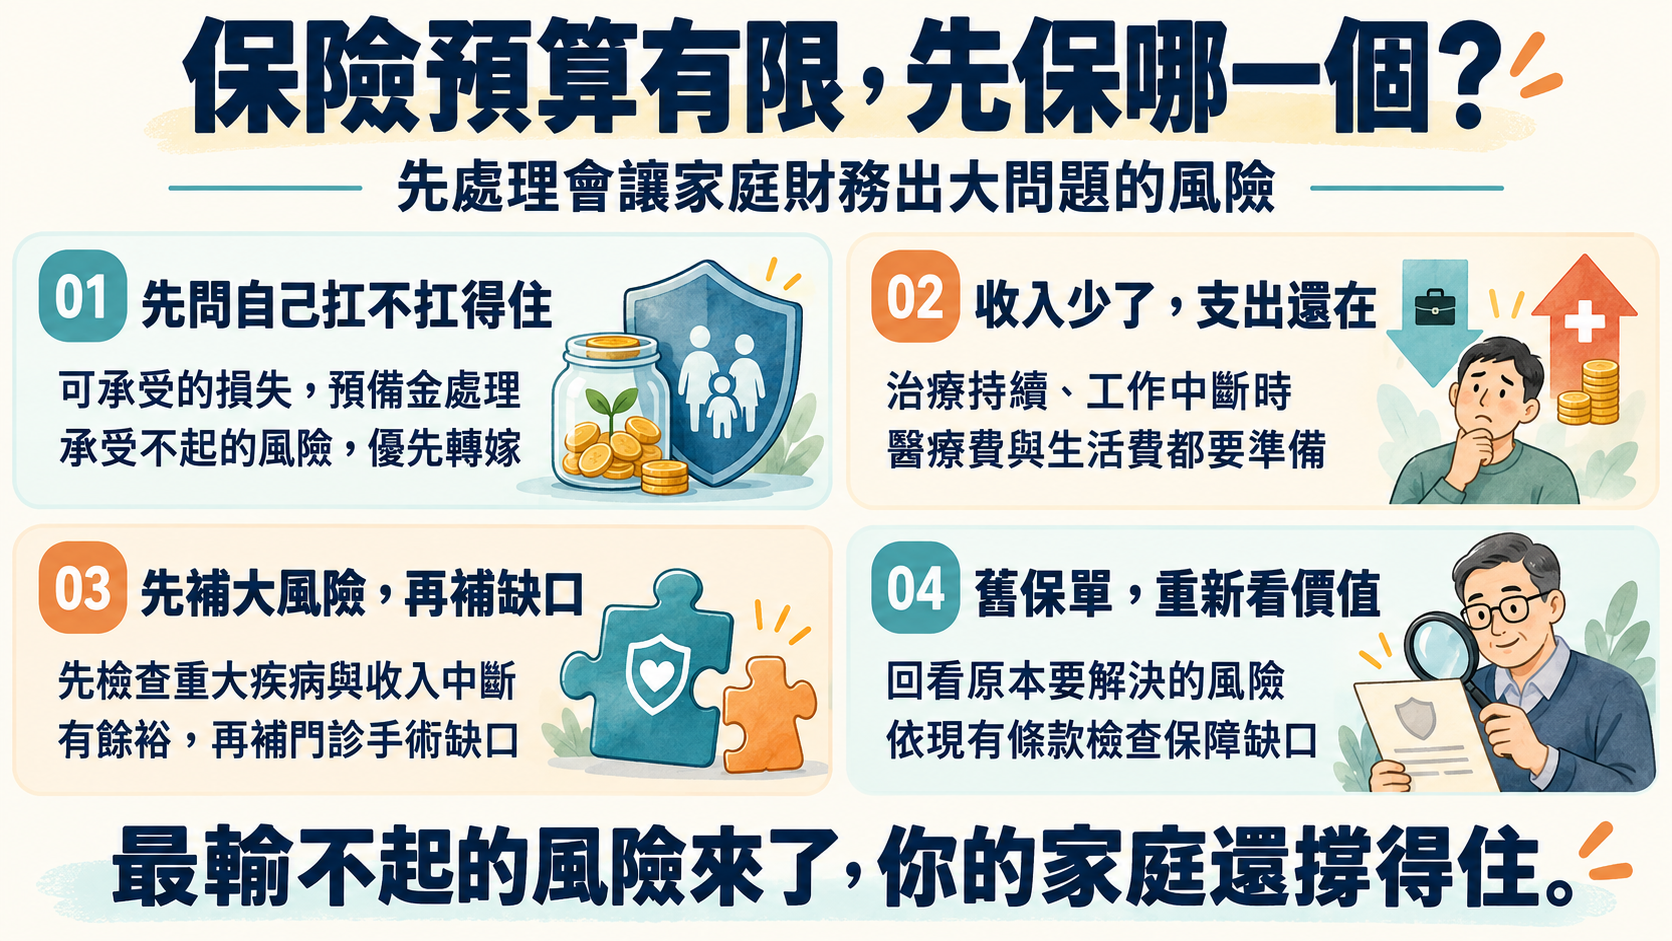
所以如果一個人的保險預算有限,我不會第一個要求:
「所有門診手術都一定要賠。」
我反而會先看:
如果真的罹患癌症、重大傷病,需要100萬、200萬甚至更多的治療與生活準備金,現在的保障夠不夠?
如果半年不能工作,家裡的生活費從哪裡來?
如果治療方式剛好不符合原本醫療險的理賠條件,手上還有沒有一筆可以自由運用的錢?
所以現在做醫療保障,我不會只看一張實支實付。
住院醫療實支實付,可以處理符合條款的住院醫療費用。
癌症險、重大傷病險的一次給付,可以準備一筆運用上比較有彈性的資金。
預算還有餘裕,再去補門診手術、特定治療或其他醫療缺口。
因為保險很現實。
很少有人預算多到可以什麼都買、什麼洞都補。
所以最後一定會遇到一個問題:
「先保哪一個?」
我的答案一直都是:
先處理那個真的發生時,可能讓你家裡財務出大問題的風險。
100萬、300萬、1,000萬的大洞先堵起來。
5萬、10萬、20萬,雖然很痛,但自己還有能力承擔的風險,有預算再補。
這就是順序。
所以我不會因為一張醫療險有些門診手術不能賠,就直接說:
「這張保險白繳了。」
我反而會回頭看:
「當初買這張保險,到底是想解決什麼風險?」
如果它原本要處理的重大風險,到今天仍然存在,而且條款仍然有價值,那它就不一定是一張沒有用的保單。
但如果醫療環境已經改變,原本沒有想到的缺口愈來愈大,那我們該做的也不是一氣之下把舊保單全部丟掉。
而是重新檢查:
「現在還缺哪一塊?」
這也是我一直很想跟大家分享的保險觀念。
保障型保險追求的,本來就不是:
「我繳出去的每一塊錢,最後都要想辦法拿回來。」
如果用這個角度買保險,很容易一直追逐「什麼都可以賠」的商品。
我更在乎的是:
「哪一天真的出大事,我會不會因為有這些保障,避免家庭財務被一次打穿?」
小風險,我們自己留。
承受不起的大風險,想辦法轉嫁。
就像我寧可花錢買3,000萬的超額責任險,不是因為我希望有一天真的賠到3,000萬。
而是我知道:
「如果真的有一天要賠3,000萬,我自己扛不起。」
醫療險也是同樣的道理。
真正好的保險規劃,不是讓人生每一筆損失都有人買單。
而是那個你最輸不起的風險真的來了,
「你的家庭,還撐得住。」
感謝你的閱讀,希望這些內容對你有幫助Ken
我是謝克群,江湖人稱中肯哥
留美壽險顧問,台新人壽保險業務員。透過分享專業保險科普與生活自癒故事, 讓一般民眾能夠釐清購買保險所發生的問題,找到安心詢問的方式,避免人情保單的壓力和困境。 並且陪伴每一個客戶在歷經人生轉折時,找到新出口, 同時傳遞婚姻經歷和親子陪伴心得,希望每一個人都能找到幸福。
我有幾個特別服務可以預約,體驗過的朋友都覺得很有價值的,歡迎你的預約~
相關文章

【2女合資中威力彩6.3億 沒合資證明被課贈與稅4千萬 】
兩女合資中威力彩6.3億卻沒有合資證明,結果被課了4,000萬贈與稅!說明彩券合資的正確做法,以及如何製作合資證明來保障自己的合法權益。
- 2024 Dec 25


▍即使有健保你仍需付的三大醫藥費用
即使有健保,你仍然需要自付的三大醫療費用是什麼?整理健保不給付的常見項目,包含差額床位費、自費藥材與特殊醫療器材,幫你了解為什麼醫療險不可少。
- 2020 Feb 19
▌為甚麼你需要考慮失能險!? 你認識張振聲的爸媽嗎?我做保險最害怕的事
為什麼你需要失能險?認識張振聲爸媽的故事,了解失能最嚴重的狀況對一個家庭的衝擊,以及失能險如何在這種最壞的情況下守護你的家人。
- 2023 Aug 28
健康告知填錯了,保險會直接不賠嗎?
很多人填健康告知時不知道該說多少。說太多怕被拒保,說太少怕出事不賠。正確答案是:有問才答,但問到的一定如實填。一篇教你避開這個最容易踩錯的環節。
- 2026 Aug 22
如想留言評分,請先 登入會員!