
員工發生職災,勞保有賠,為什麼老闆還可能要再拿出450萬?
2026 Aug 30 保險白話文 風險管理 勞保勞退
前幾天 James 學長來到我們營業處,分享他怎麼跟企業主討論「團保與僱主責任保險」。
我原本以為,這會是一場介紹團保商品的課。
聽完後才發現,他談的核心,是一個很多企業主沒有認真算過的問題:
員工發生職災時,公司依法到底要負擔多少錢?
James 學長說,他從開始經營法人市場,就一直站在資方的角度思考。
原因很簡單:
「如果能幫公司把員工照顧好,很多勞資問題就不需要走到對立、調解,甚至訴訟。」
我很認同這個觀點。
照顧員工,與保護公司,本來就是同一件事。
問題在於,很多老闆以為:
「公司已經有幫員工投保勞保、職災保險,甚至還有團保,應該就夠了吧?」
答案很可能是:還有缺口。
先釐清三個完全不同的概念
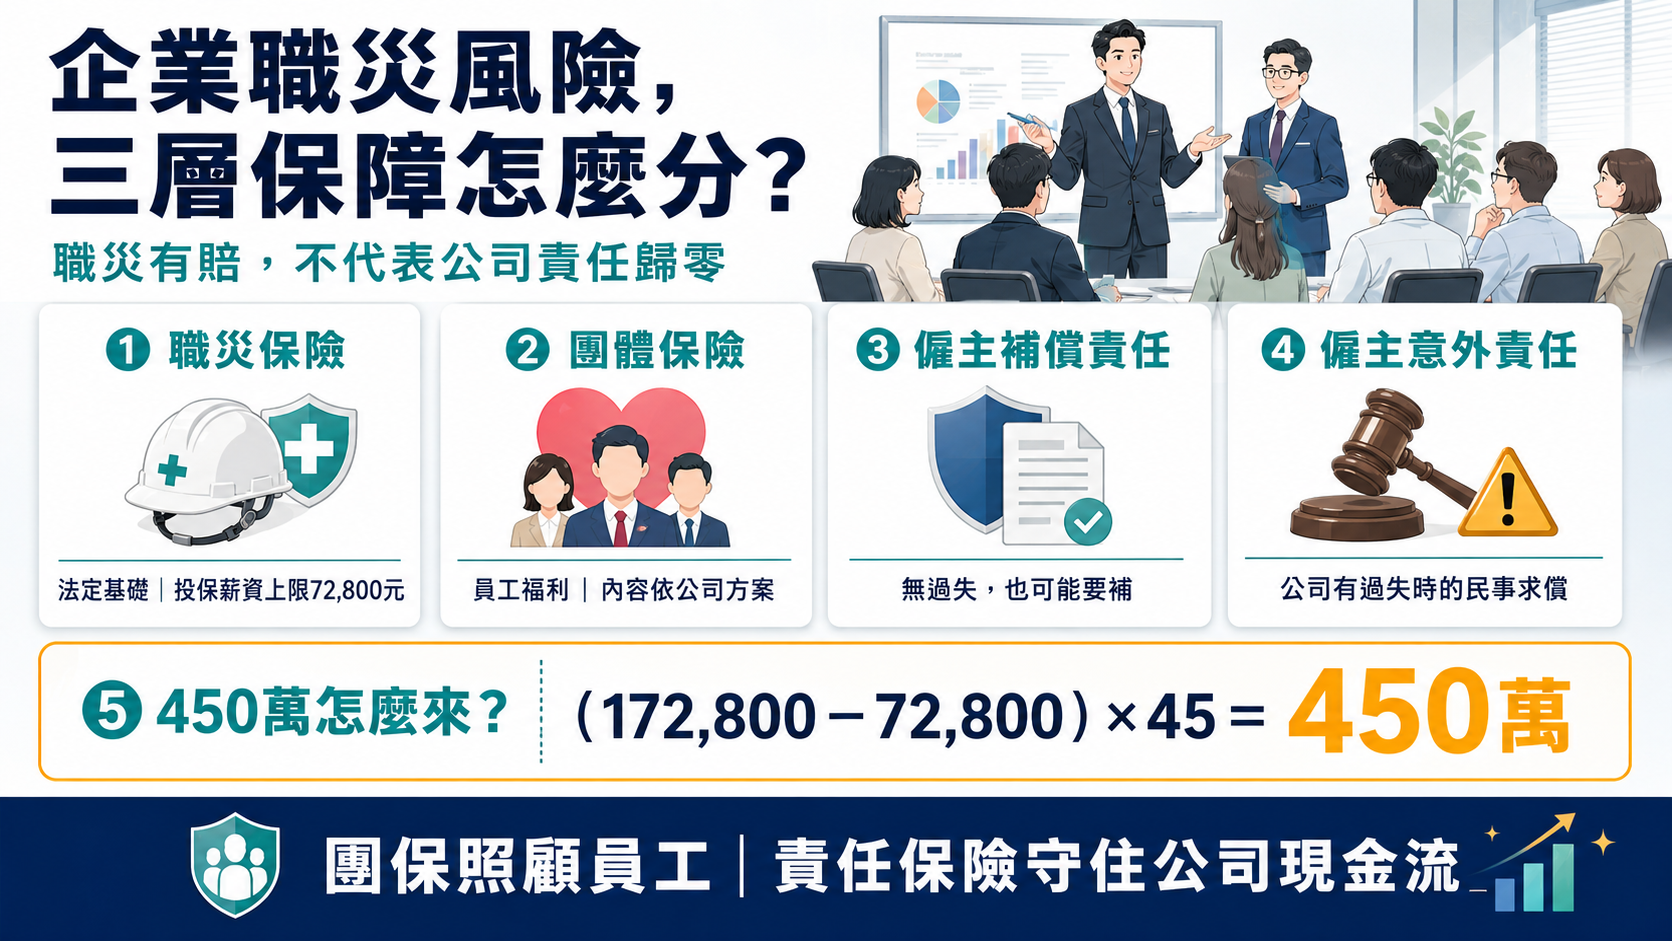
第一層,是法定的勞工職業災害保險。
第二層,是公司提供員工的團體保險。
第三層,才是用來承接企業責任缺口的僱主補償責任保險、僱主意外責任保險。
團保的範圍通常比較廣。
員工下班後發生意外、因疾病住院,或需要壽險、醫療與癌症保障,依公司投保內容,也可能獲得理賠。
因此,團保很重要的一部分是員工福利,以及員工對公司照顧的感受。
僱主責任相關保險處理的角度不同。
它更關心的是:
當員工發生職業災害,公司依法應負擔的補償與賠償責任,是否有足夠的保險承接?
這個差別非常重要。
老闆沒有過失,也可能必須補償
依《勞動基準法》第59條,職業災害補償採取的是「無過失補償責任」。
只要依法認定為職業災害,縱使老闆沒有故意、沒有疏失,仍然可能需要負擔:
- 必要的醫療費用。
- 員工在醫療期間無法工作時的原領工資補償。
- 失能補償。
- 員工死亡時,五個月平均工資的喪葬費,加上四十個月平均工資的死亡補償。
也就是合計45個月平均工資。
職災保險及由雇主負擔保費的商業保險給付,在符合條件時可以抵充;不足的部分,仍須由雇主補足。
真正容易被低估的,正是「不足的部分」。
James 學長現場算了一個450萬元的缺口
假設公司有一位高階主管,每月平均工資是172,800元。
目前勞工職業災害保險的月投保薪資上限是72,800元。
如果用最直觀的簡化模型估算:
172,800-72,800=100,000元
100,000×45個月=4,500,000元
這450萬元,就是法定職災保險給付之外,企業主必須高度留意的潛在差額。
而且,這還只是死亡補償的簡化估算。
實際案件還要看平均工資、職災認定、保險給付內容、抵充範圍與個別保單條款。
如果員工受傷後長期不能工作,公司還可能面對原領工資補償。
醫療滿兩年仍未痊癒、喪失原有工作能力,又不符合相關失能給付條件時,雇主可能要一次給付40個月平均工資,才能依法免除後續工資補償責任。
- 一位月薪5萬元的員工,40個月就是200萬元。
- 一位月薪15萬元的主管,40個月就是600萬元。
企業主真正要問的,已經不是:
「這張保單一年多少錢?」
而是:
「如果明天發生事故,這筆幾百萬元的責任,要由公司的現金支付,還是交給保險公司承接?」
很多老闆低估了「職災」的範圍
職災不一定只發生在工廠裡。
員工外出洽公、執行公司交辦事項、搭乘公司安排的交通工具,甚至在合理時間與路線上下班途中發生事故,都有可能被認定為職業傷害。
當然,是否成立仍要依個案事實判斷,例如時間、路線是否合理,有沒有酒駕、無照駕駛或其他重大交通違規。
如果工作場所發生死亡災害、三人以上罹災,或一人以上需要住院治療等重大職災,雇主還有在八小時內通報勞動檢查機構的義務。
所以職災一旦發生,企業面對的往往不只是一筆理賠。
後面還可能連著:
- 勞動檢查
- 工資補償
- 家屬協商
- 民事求償
- 訴訟費用
- 整個組織內部的不安
為什麼只有團保,可能仍然不夠?
團保確實可以照顧員工。
由雇主負擔保費所取得的商業保險給付,在符合條件時,也可能抵充《勞動基準法》第59條的職災補償。
可是,保額是否足夠、保障項目能不能對應法定責任、承保對象與工作場所是否完整,都必須逐一檢查。
如果一張團保只有基本意外身故、住院日額與醫療保障,它可能提供了很好的員工福利,卻未必能完整承接:
- 高薪員工的工資差額
- 長期不能工作的補償
- 失能或死亡責任
- 雇主有過失時進一步產生的民事賠償
若事故與工作環境、機械設備、安全措施、教育訓練或管理疏失有關,員工或家屬還可能提出民事求償。
可能涉及的項目包括勞動能力減損、扶養費、精神慰撫金及訴訟費用。
這就進入另一層僱主意外責任保險要處理的範圍。
各家保險公司的商品名稱、啟動條件與除外責任並不完全相同,不能只看到保單上有「僱主責任」幾個字,就以為所有風險都已經處理完成。
企業主可以先檢查這五個問題
- 公司最高薪員工的「平均工資」是多少?有多少人超過職災保險72,800元的投保薪資上限?
- 目前的團保是員工福利型保障,還是真的能對應《勞基法》第59條的補償責任?
- 員工若兩年無法工作,公司能不能承受40個月平均工資的一次性補償?
- 保單是否涵蓋兼職、約聘、退休後繼續工作、外籍員工及實際工作地點?
- 如果事故涉及公司的管理或安全疏失,民事賠償與訴訟費用由誰負擔?
我覺得 James 學長這場分享,最值得企業主記住的,不是哪一張保單比較便宜。
而是:
團保主要照顧員工;僱主責任保險則是在職災發生時,替公司建立一道資產防火牆。
企業平常最怕的,未必是每年多支出一筆保費。
更大的風險,是多年累積的公司資產與現金流,因為一場原本可以預先轉嫁的事故,被迫一次拿出數百萬元。
好的企業風險規劃,應該同時做到兩件事:
- 員工發生事情時,可以及時拿到應有的照顧。
- 公司遇到事故時,也有足夠的資源履行責任,繼續經營。
錢及時到位,很多勞資衝突就不必一路走到調解與法院。
這才是企業投保團保與僱主責任保險,最重要的意義。
資料依據
註:本文為一般風險教育。實際責任與理賠結果,仍須依職災認定、個案事實、法院見解及保單條款判斷。
感謝你的閱讀,希望這些內容對你有幫助Ken
我是謝克群,江湖人稱中肯哥
留美壽險顧問,台新人壽保險業務員。透過分享專業保險科普與生活自癒故事, 讓一般民眾能夠釐清購買保險所發生的問題,找到安心詢問的方式,避免人情保單的壓力和困境。 並且陪伴每一個客戶在歷經人生轉折時,找到新出口, 同時傳遞婚姻經歷和親子陪伴心得,希望每一個人都能找到幸福。
我有幾個特別服務可以預約,體驗過的朋友都覺得很有價值的,歡迎你的預約~
相關文章

▌為甚麼你需要考慮失能險!? 你認識張振聲的爸媽嗎?我做保險最害怕的事
為什麼你需要失能險?認識張振聲爸媽的故事,了解失能最嚴重的狀況對一個家庭的衝擊,以及失能險如何在這種最壞的情況下守護你的家人。
- 2023 Aug 28

▍網友提問 : 健檢切除息肉,之後該如何加強醫療保障?
健檢切除息肉後,該如何加強醫療保障?回應網友提問,說明有息肉病史的投保限制與因應方式,幫助你在健康狀況改變後重新規劃適合的保險保障。
- 2021 Mar 06
保單借款是什麼?急用錢時比信貸還划算的方法
急用錢的時候,很多人第一個想到信貸,卻不知道手上的保單可能有一筆低利率、免審核的借款額度。保單借款是什麼、怎麼用、要注意什麼——一篇說清楚。
- 2026 Aug 14
如想留言評分,請先 登入會員!