
公司給的保障,其實有三個致命缺點
團保有就夠了嗎?離職那天你會知道答案
2026 Aug 16 保險白話文 保險資訊懶人包 風險管理
「我有團保,應該夠了吧?」
每次做保單健檢,遇到這句話,我都會多問一句:
「你現在還在同一家公司嗎?」
沉默三秒。
「啊……我上個月剛跳槽。」
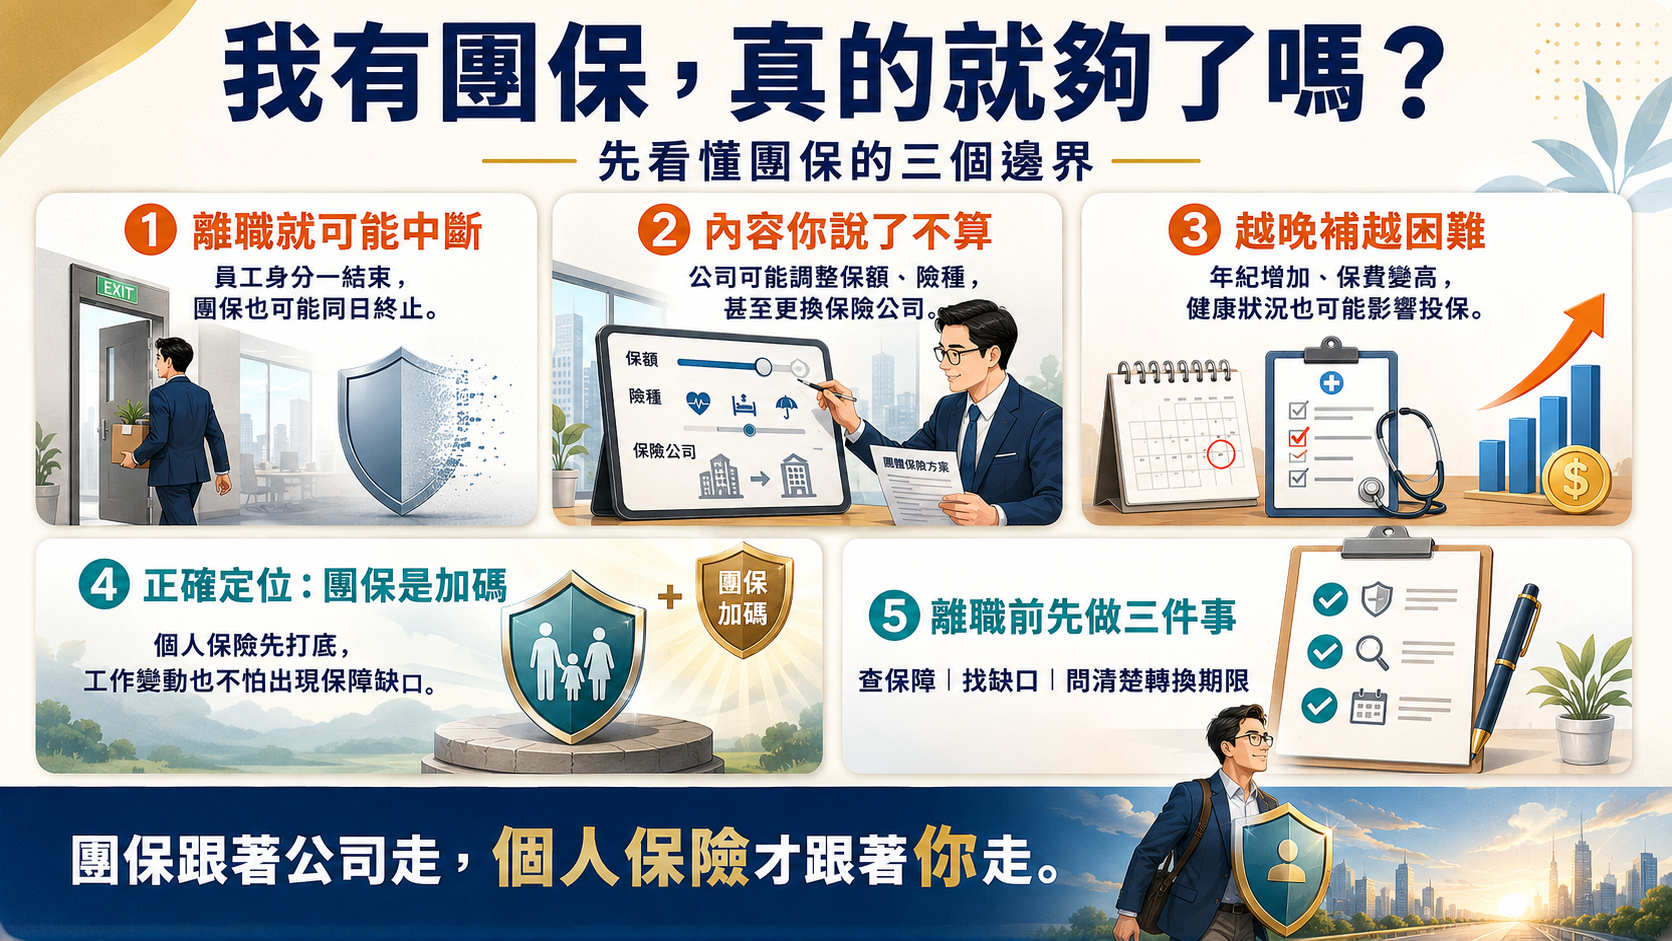
公司幫你買的團保,有三個致命缺點。不是說它不好,是你要知道它的邊界在哪裡。
缺點一:你一離職,它就消失了
團體保險是以「員工身份」為投保資格。辦完離職手續、走出公司大門,這個保障當天就結束了。
不是月底,不是下個月,是當天。
換工作、創業、請長假、育嬰留停——任何讓你脫離「在職員工」身份的情況,都可能讓團保中斷。
如果你的保障有很大一塊依賴團保,離職前一定要先確認商業保險的缺口,不要等到裸奔了才發現。
缺點二:保障內容你說了不算
團保的保障內容是公司和保險公司談的,不是你決定的。
公司每年續保的時候,可能調整保額、調整險種、甚至換一家保險公司。你的保障每年可能都在變,但沒有人會通知你。
很多人以為團保「有醫療、有意外、有壽險」,但實際保額是多少?有沒有實支實付?手術有沒有理賠?說不清楚。
缺點三:年紀越大,越難補回個人保障
很多人年輕時靠團保撐著,等到四十多歲換工作或創業,才想到要補個人保險。
但那時候:保費比年輕時貴很多、健康狀況可能有些小問題、某些保障可能已經買不到了。
個人保險最好在年輕健康時就建立好基礎。不要因為有團保就延後,因為團保隨時可能消失,個人保險才是你自己的。
那團保完全沒用嗎?
當然有用。
團保保費通常由公司全額或部分負擔,等於是公司幫你出的額外福利。合理的做法是:把團保當作「加碼」,個人保險才是你的「基礎」。
個人保險建好之後,有團保是錦上添花;沒有團保(離職、換工作),你的保障也不會有缺口。
常見問題 FAQ
Q1:我的團保有實支實付,可以取代個人的實支實付嗎?
不建議完全依賴。原因是:你不知道公司明年會不會續保相同條件,更不知道你什麼時候會離職。個人的實支實付是你自己的,不會因為工作變動而消失。團保的實支實付可以和個人保單並行,作為額度的補充。
Q2:離職後,原本的團保可以「轉換」成個人保單嗎?
部分保險公司提供轉換條款,讓離職員工在不需要重新核保的情況下,把團保轉換為個人保單繼續投保。但不是所有團保都有這個條款,要確認你的公司團保有沒有這個選項,並在離職後一定期間內(通常三十天)提出申請。
Q3:育嬰留停期間,公司的團保還有嗎?
要看公司的政策。有些公司在育嬰留停期間會保留團保資格,有些則不會。建議在申請育嬰留停前主動詢問人資,確認保障是否中斷,需要的話提前補強個人保險。
延伸閱讀
📌 團保不能報?原來正本收據只有一張!3 分鐘看懂公司給你的保險(站內)
📌 給了單據卻不能賠?你一定要注意到的醫院收據正本細節(站內)
📌 實支實付險新制,留意這些眉角|聯合新聞網(外部)
📩 想了解個人保險和團保如何搭配?歡迎預約一次無壓力的保單健檢對談。
◇─◆─◇─◆─◇─◆─◇
【自學保單整理的線上課】
我把入行十年的保單整理邏輯,濃縮成一門兩小時的線上課程。
→ 了解自己保單前的第一堂必修課
感謝你的閱讀,希望這些內容對你有幫助Ken
我是謝克群,江湖人稱中肯哥
留美壽險顧問,台新人壽保險業務員。透過分享專業保險科普與生活自癒故事, 讓一般民眾能夠釐清購買保險所發生的問題,找到安心詢問的方式,避免人情保單的壓力和困境。 並且陪伴每一個客戶在歷經人生轉折時,找到新出口, 同時傳遞婚姻經歷和親子陪伴心得,希望每一個人都能找到幸福。
我有幾個特別服務可以預約,體驗過的朋友都覺得很有價值的,歡迎你的預約~
相關文章
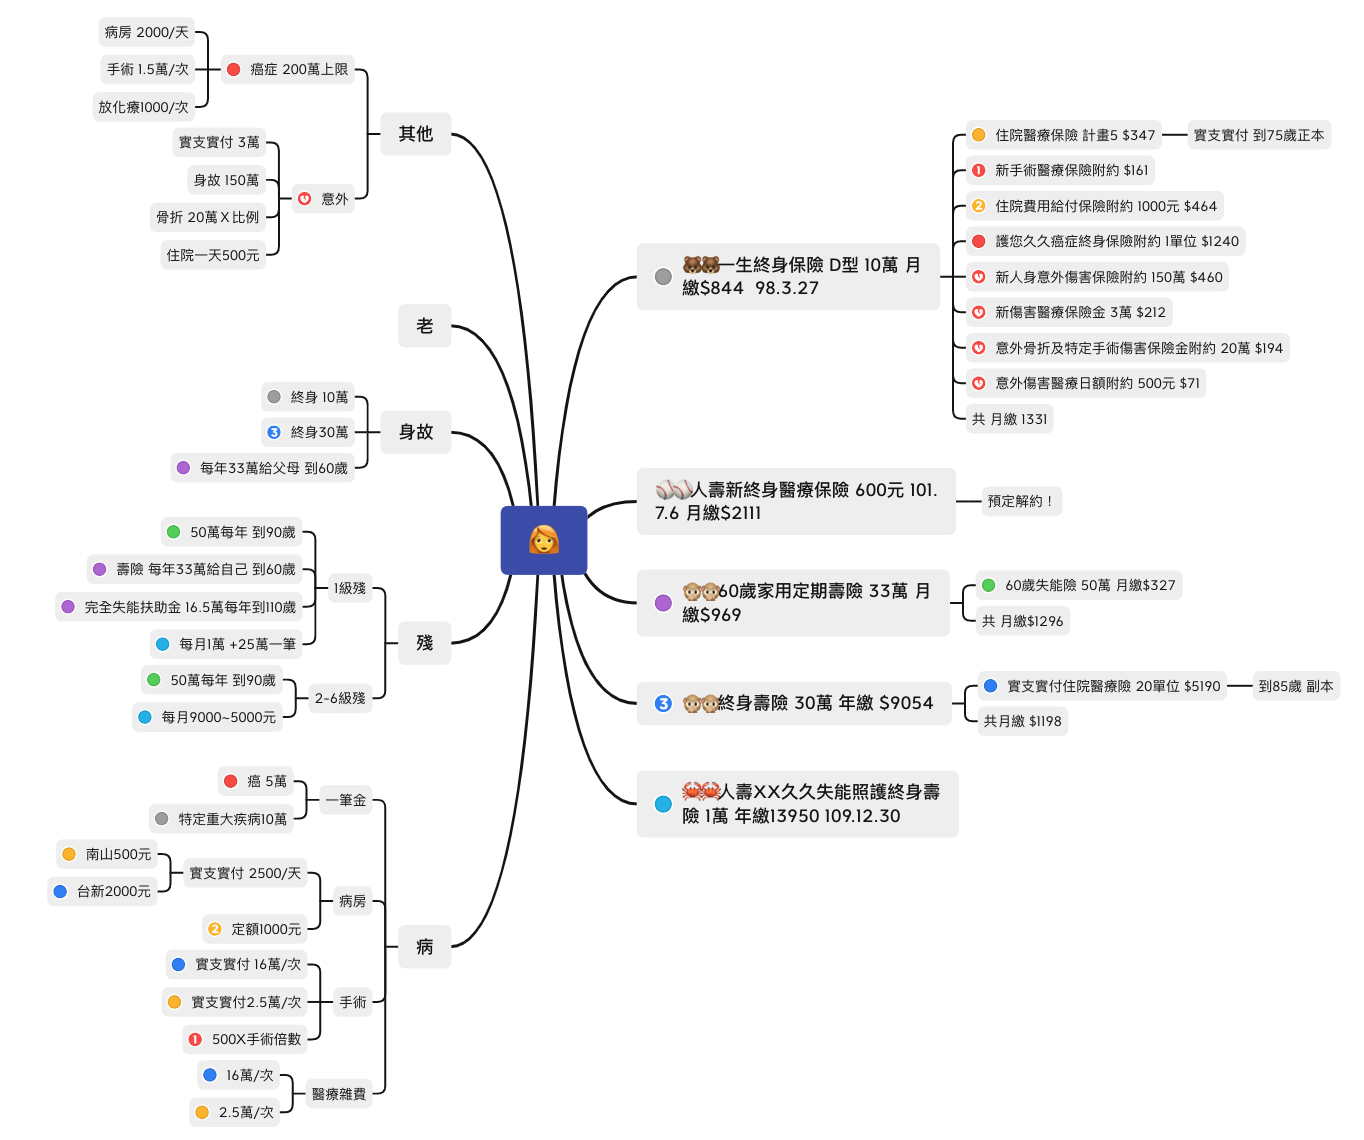
【#保單心智圖檢視】因每個人都值得了解自己的保障!
用心智圖檢視自己的保單,快速找出保障缺口。介紹保單心智圖的概念與使用方式,幫助每個人在不需要專業背景的情況下,也能看懂自己的保障架構。
- 2021 Dec 20

▍《理賠知識》在最暗處看見光(失明造成的一級殘)
一個因意外失明的真實理賠案例,讓我們看見保險在最暗處燃起的那道光。分享一級殘廢理賠的過程與意義,讓你深刻感受保險存在的真正價值。
- 2020 Feb 10

【別再小看勞保!這份政府保險,比你想的還實用】
別再小看勞保!勞保是每個努力工作的人最基本的底氣。整理勞保的各項給付內容,包含傷病給付、失能給付與老年給付,幫你充分了解並善用這份政府保障。
- 2025 Oct 17
如想留言評分,請先 登入會員!